Domain überschussrente.de kaufen?
Wir ziehen mit dem Projekt
überschussrente.de um.
Sind Sie am Kauf der Domain
überschussrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überschussrente.de kaufen?
Welchen Dimmer verwendet man, Phasenanschnitt oder Phasenabschnitt?
Die Wahl zwischen Phasenanschnitt- und Phasenabschnitt-Dimmern hängt von der Art der zu dimmenden Last ab. Phasenanschnitt-Dimmer werden normalerweise für induktive Lasten wie herkömmliche Glühlampen verwendet, während Phasenabschnitt-Dimmer für elektronische Lasten wie LED-Leuchten oder elektronische Transformatoren geeignet sind. Es ist wichtig, den richtigen Dimmertyp für die spezifische Last zu wählen, um eine optimale Dimmleistung und eine längere Lebensdauer der Beleuchtung zu gewährleisten. **
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
Ähnliche Suchbegriffe für Phasenabschnitt
Top-Angebote
Produkte zum Begriff Phasenabschnitt:
-
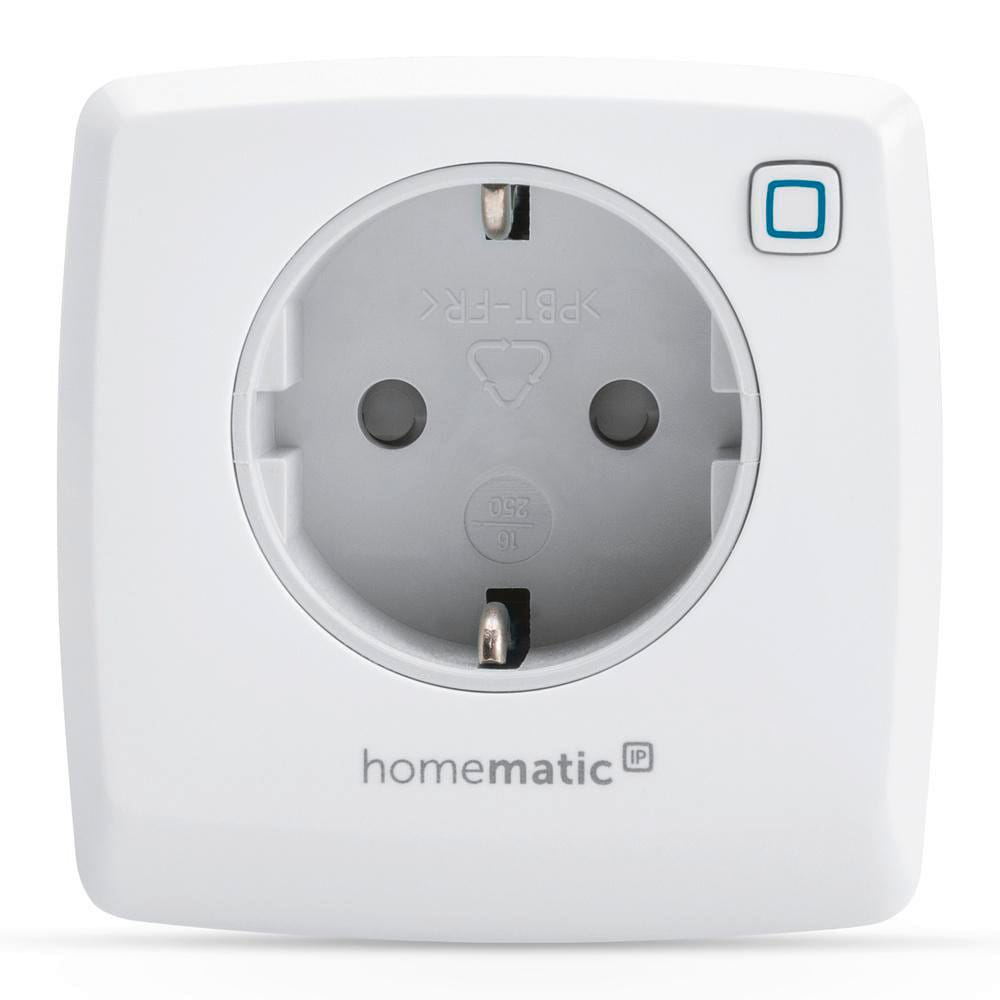
Homematic IP Dimmer-Steckdose – Phasenabschnitt HmIP-PDT 150327A0ermöglicht das Dimmen von angeschlossenen Lampen / LED´s / Leuchten nahezu stufenlos in 0,5-%-Schritten dimmen / Zuverlässiger Betrieb bereits ab einer Mindestlast von 3 VA / kompakte Bauweise: umliegenden Steckdosen bleiben frei / Geringe Ruhestromaufnahme64,43 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
brumberg LED-Konverter Phasenabschnitt 500mA 1-24W 17829010)Einleitung Der brumberg LED-Konverter Phasenabschnitt 500mA 1-24W ist ein elektronisches Bauteil zur Steuerung von LED-Beleuchtungen. Eigenschaften • LED-Konverter mit Phasenabschnitt-Dimmung \n• Konstantstrom von 500 mA für LED-Betrieb \n• Rechteckiges, weißes Kunststoffgehäuse \n• Schutzart IP20 für raumseitigen Einsatz \n• Schutzklasse II (nach EN 61140) \n• Integrierte Sicherungen gegen Überspannung und Kurzschluss \n• Thermischer und elektrischer Überlastschutz \n• Anschlussklemmen für Leitungen bis 2,5 mm² geeignet \n• Erfüllt Anforderungen für Sicherheitsbeleuchtungsanlagen nach DIN EN 50172 VDE 0108-100:2005-01 Anwendung • Einsatz zur Umwandlung von Phasenabschnitt-Dimmer-Signalen für LED-Leuchten \n• Geeignet für LED-Leuchten mit einem Betriebsstrom von 500 mA \n• Verwendung in Beleuchtungssystemen mit einer Leistung von 1 bis 24 Watt \n• Typische Anwendung in Wohn- und Arbeitsbereichen zur Dimmsteuerung von LED-Leuchten Lieferumfang • 1 x LED-Konverter Phasenabschnitt 500 mA 1-24W 17829010 (17829010)82,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Rentenlücke geschlossen werden, um eine angemessene Altersvorsorge zu gewährleisten?
Die Rentenlücke kann geschlossen werden, indem die Rentenbeiträge erhöht und die Rentenleistungen angepasst werden. Zudem können private Vorsorgeformen wie Riester- oder betriebliche Altersvorsorge genutzt werden. Eine frühzeitige und kontinuierliche Planung der Altersvorsorge ist entscheidend, um eine ausreichende Absicherung im Alter zu gewährleisten. **
-
Wie kann die Rentenlücke geschlossen werden, um die Altersvorsorge zukünftiger Generationen zu sichern?
Die Rentenlücke kann geschlossen werden, indem die Rentenbeiträge erhöht und die Rentenleistungen angepasst werden. Zudem sollten Maßnahmen ergriffen werden, um die Altersarmut zu bekämpfen und die private Altersvorsorge zu stärken. Eine nachhaltige Finanzierung des Rentensystems ist entscheidend, um die Altersvorsorge zukünftiger Generationen zu sichern. **
-
Welche Lösungen gibt es, um die Rentenlücke zu schließen und eine ausreichende Altersvorsorge zu gewährleisten?
1. Eine Möglichkeit ist, privat für das Alter vorzusorgen, z.B. durch eine private Rentenversicherung oder eine betriebliche Altersvorsorge. 2. Eine Erhöhung des Renteneintrittsalters oder eine Anpassung der Rentenformel könnten die Rentenlücke verringern. 3. Auch eine stärkere staatliche Förderung der Altersvorsorge oder eine Reform des Rentensystems könnten helfen, eine ausreichende Altersvorsorge zu gewährleisten. **
-
Wie kann man die Rentenlücke in der Zukunft schließen, um eine ausreichende Altersvorsorge zu gewährleisten?
Die Rentenlücke kann durch eine frühzeitige private Altersvorsorge geschlossen werden, z.B. durch zusätzliche private Rentenversicherungen oder Investments in Aktien oder Immobilien. Eine Erhöhung der staatlichen Rentenbeiträge oder eine Anhebung des Renteneintrittsalters könnten ebenfalls dazu beitragen, die Rentenlücke zu verringern. Eine Kombination aus verschiedenen Maßnahmen ist wahrscheinlich am effektivsten, um eine ausreichende Altersvorsorge für die Zukunft zu gewährleisten. **

Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **
Wie kann die Rentenlücke für zukünftige Generationen geschlossen werden und welchen Einfluss hat sie auf die Altersvorsorge?
Die Rentenlücke für zukünftige Generationen kann durch eine Kombination aus höheren Beiträgen, längeren Arbeitszeiten und privater Altersvorsorge geschlossen werden. Wenn die Rentenlücke nicht geschlossen wird, könnten zukünftige Generationen im Alter nicht ausreichend versorgt sein und auf staatliche Unterstützung angewiesen sein. Eine frühzeitige und umfassende Altersvorsorge ist daher entscheidend, um die Rentenlücke zu verkleinern und die finanzielle Sicherheit im Alter zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Phasenabschnitt:
-
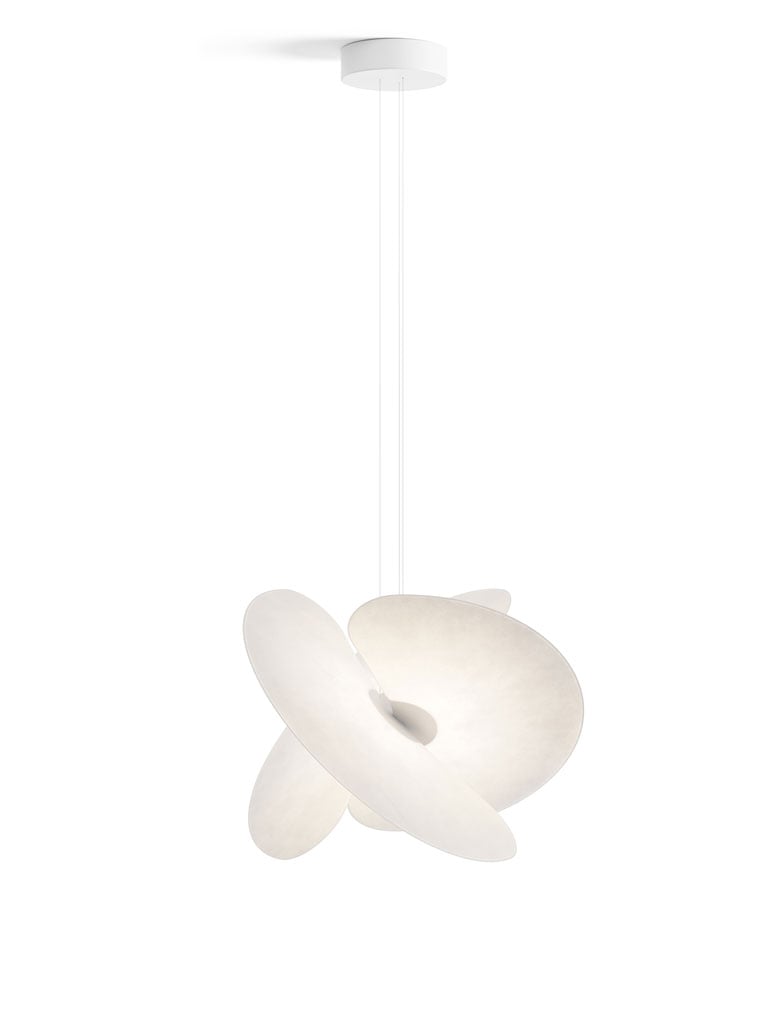
Luceplan Levante Pendelleuchte (small, Phasenabschnitt) small | Phasenabschnitt 1A060/01T002+1A060C100002Die Luceplan Levante Pendelleuchte mit starker optischer Wirkung wird der neue Star in Ihren Wohnräumen oder Geschäftsbereichen sein. Entworfen von Marco Spatti erzielt er mit der Levante Pendelleuchte gekonnt ein einheitliches Design voller Stilsicherheit und Anmut. Levante (dessen Name auf Leichtigkeit und Wind hindeutet, aber auch einen Bezug zur orientalischen Ästhetik aufweist) entsteht aus der Kreuzung von drei großen gerundeten Platten mit reispapierähnlichem Aussehen, die das Licht gleichmäßig und diffus über den gesamten Raum verteilen. Diese dünnen gerundeten Platten sind magnetisch an der weißen Aluminiumstruktur befestigt, in der die Lichtquelle untergebracht ist und bilden einen visuell reizvollen und vielschichtigen Körper. Das eindrucksvolle Gesamtbild ist ätherisch, wie ein im freien Raum schwebender Organismus. Dieses ungewöhnliche Spiel von Transparenz und optischer Lei...1201,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Homematic IP Dimmer-Steckdose – Phasenabschnitt HmIP-PDT 150327A0ermöglicht das Dimmen von angeschlossenen Lampen / LED´s / Leuchten nahezu stufenlos in 0,5-%-Schritten dimmen / Zuverlässiger Betrieb bereits ab einer Mindestlast von 3 VA / kompakte Bauweise: umliegenden Steckdosen bleiben frei / Geringe Ruhestromaufnahme64,43 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Welchen Dimmer verwendet man, Phasenanschnitt oder Phasenabschnitt?
Die Wahl zwischen Phasenanschnitt- und Phasenabschnitt-Dimmern hängt von der Art der zu dimmenden Last ab. Phasenanschnitt-Dimmer werden normalerweise für induktive Lasten wie herkömmliche Glühlampen verwendet, während Phasenabschnitt-Dimmer für elektronische Lasten wie LED-Leuchten oder elektronische Transformatoren geeignet sind. Es ist wichtig, den richtigen Dimmertyp für die spezifische Last zu wählen, um eine optimale Dimmleistung und eine längere Lebensdauer der Beleuchtung zu gewährleisten. **
-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
-
Wie kann die Rentenlücke geschlossen werden, um eine angemessene Altersvorsorge zu gewährleisten?
Die Rentenlücke kann geschlossen werden, indem die Rentenbeiträge erhöht und die Rentenleistungen angepasst werden. Zudem können private Vorsorgeformen wie Riester- oder betriebliche Altersvorsorge genutzt werden. Eine frühzeitige und kontinuierliche Planung der Altersvorsorge ist entscheidend, um eine ausreichende Absicherung im Alter zu gewährleisten. **
-
Wie kann die Rentenlücke geschlossen werden, um die Altersvorsorge zukünftiger Generationen zu sichern?
Die Rentenlücke kann geschlossen werden, indem die Rentenbeiträge erhöht und die Rentenleistungen angepasst werden. Zudem sollten Maßnahmen ergriffen werden, um die Altersarmut zu bekämpfen und die private Altersvorsorge zu stärken. Eine nachhaltige Finanzierung des Rentensystems ist entscheidend, um die Altersvorsorge zukünftiger Generationen zu sichern. **
Ähnliche Suchbegriffe für Phasenabschnitt
-
brumberg LED-Konverter Phasenabschnitt 500mA 1-24W 17829010)Einleitung Der brumberg LED-Konverter Phasenabschnitt 500mA 1-24W ist ein elektronisches Bauteil zur Steuerung von LED-Beleuchtungen. Eigenschaften • LED-Konverter mit Phasenabschnitt-Dimmung \n• Konstantstrom von 500 mA für LED-Betrieb \n• Rechteckiges, weißes Kunststoffgehäuse \n• Schutzart IP20 für raumseitigen Einsatz \n• Schutzklasse II (nach EN 61140) \n• Integrierte Sicherungen gegen Überspannung und Kurzschluss \n• Thermischer und elektrischer Überlastschutz \n• Anschlussklemmen für Leitungen bis 2,5 mm² geeignet \n• Erfüllt Anforderungen für Sicherheitsbeleuchtungsanlagen nach DIN EN 50172 VDE 0108-100:2005-01 Anwendung • Einsatz zur Umwandlung von Phasenabschnitt-Dimmer-Signalen für LED-Leuchten \n• Geeignet für LED-Leuchten mit einem Betriebsstrom von 500 mA \n• Verwendung in Beleuchtungssystemen mit einer Leistung von 1 bis 24 Watt \n• Typische Anwendung in Wohn- und Arbeitsbereichen zur Dimmsteuerung von LED-Leuchten Lieferumfang • 1 x LED-Konverter Phasenabschnitt 500 mA 1-24W 17829010 (17829010)82,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Homematic IP Smart Home Dimmer-Steckdose - Phasenabschnitt HmIP-PDTHomematic IP Dimmer-Steckdose – Phasenabschnitt Homematic IP – Endlich. Einfach. Smart Home. Als kompakter Zwischenstecker ermöglicht die Dimmer-Steckdose von Homematic IP das Dimmen sowie Ein- bzw. Ausschalten von angeschlossenen Leuchten. Geeignete Leuchtmittel können so jederzeit per Funk über einen Wandtaster, vollautomatisch per Zeitprofil über die kostenlose Smartphone-App oder ganz einfach per Sprachsteuerung gesteuert werden. Die Homematic IP Dimmer-Steckdose ist Teil des Homematic IP Smart-Home-Systems und kann per Stecker angeschlossene Leuchten über Zeitprofile oder manuell aus der Ferne dimmen und schalten. Der Dimmaktor ist als kompakter Zwischenstecker ausgelegt, sodass er nach dem Einstecken keine angrenzenden Steckdosen blockiert. Da es sich bei dem Aktor um einen Phasenabschnittsdimmer handelt, kann die Dimmer-Steckdose klassische Glühlampen, -Halogenlampen, dimmbare Energiesparlampen sowie die meisten dimmbaren LED-Lampen dimmen und ein- bzw. ausschalten.Der vollelektronische Phasenabschnittsdimmer ist besonders für energiesparende Leuchtmittel mit einer Schaltleistung zwischen 3 und 80 VA optimiert. Die moderne Elektronik macht einen Betrieb ohne jegliche Geräuschentwicklung möglich. Die Lichtleistung lässt sich direkt am Gerät oder bequem in 1 %-Schritten per Funk über eine Fernbedienung, einen Wandtaster oder die kostenlose Smartphone-App dimmen. Im Download-Bereich ist ein ausführliches Anwenderhandbuch zum Homematic IP System zu finden. Produkteigenschaften: Die Homematic IP Dimmer-Steckdose ermöglicht das Dimmen sowie das Ein- bzw. Ausschalten der meisten dimmbaren LED-Lampen, dimmbaren Energiesparlampen, NV- wie auch HV-Halogenlampen und Glühlampen Optimiert für moderne, energiesparende Leuchtmittel (z. B. LED) Vollelektronischer Phasenabschnittdimmer macht einen lautlosen Betrieb möglich Angeschlossene Leuchten können über die Homematic IP App oder per Wandtaster/Fernbedienung in 1 %-Schritten nahezu stufenlos gedimmt werden Der Betrieb erfordert die Anbindung an eine der folgenden Lösungen: Homematic IP Access Point mit kostenloser Smartphone-App und gebührenfreiem Cloud-Service Zentrale CCU2/CCU3 mit lokaler Bedienoberfläche WebUI Partnerlösungen von Drittanbietern.59,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Lösungen gibt es, um die Rentenlücke zu schließen und eine ausreichende Altersvorsorge zu gewährleisten?
1. Eine Möglichkeit ist, privat für das Alter vorzusorgen, z.B. durch eine private Rentenversicherung oder eine betriebliche Altersvorsorge. 2. Eine Erhöhung des Renteneintrittsalters oder eine Anpassung der Rentenformel könnten die Rentenlücke verringern. 3. Auch eine stärkere staatliche Förderung der Altersvorsorge oder eine Reform des Rentensystems könnten helfen, eine ausreichende Altersvorsorge zu gewährleisten. **
-
Wie kann man die Rentenlücke in der Zukunft schließen, um eine ausreichende Altersvorsorge zu gewährleisten?
Die Rentenlücke kann durch eine frühzeitige private Altersvorsorge geschlossen werden, z.B. durch zusätzliche private Rentenversicherungen oder Investments in Aktien oder Immobilien. Eine Erhöhung der staatlichen Rentenbeiträge oder eine Anhebung des Renteneintrittsalters könnten ebenfalls dazu beitragen, die Rentenlücke zu verringern. Eine Kombination aus verschiedenen Maßnahmen ist wahrscheinlich am effektivsten, um eine ausreichende Altersvorsorge für die Zukunft zu gewährleisten. **
-
Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **
-
Wie kann die Rentenlücke für zukünftige Generationen geschlossen werden und welchen Einfluss hat sie auf die Altersvorsorge?
Die Rentenlücke für zukünftige Generationen kann durch eine Kombination aus höheren Beiträgen, längeren Arbeitszeiten und privater Altersvorsorge geschlossen werden. Wenn die Rentenlücke nicht geschlossen wird, könnten zukünftige Generationen im Alter nicht ausreichend versorgt sein und auf staatliche Unterstützung angewiesen sein. Eine frühzeitige und umfassende Altersvorsorge ist daher entscheidend, um die Rentenlücke zu verkleinern und die finanzielle Sicherheit im Alter zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.